https://www.sohu.com/a/1077722398_104675
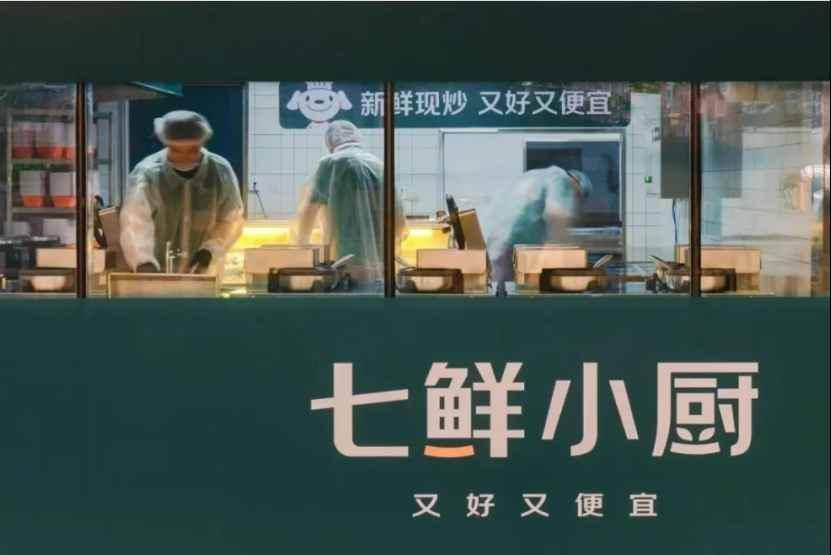
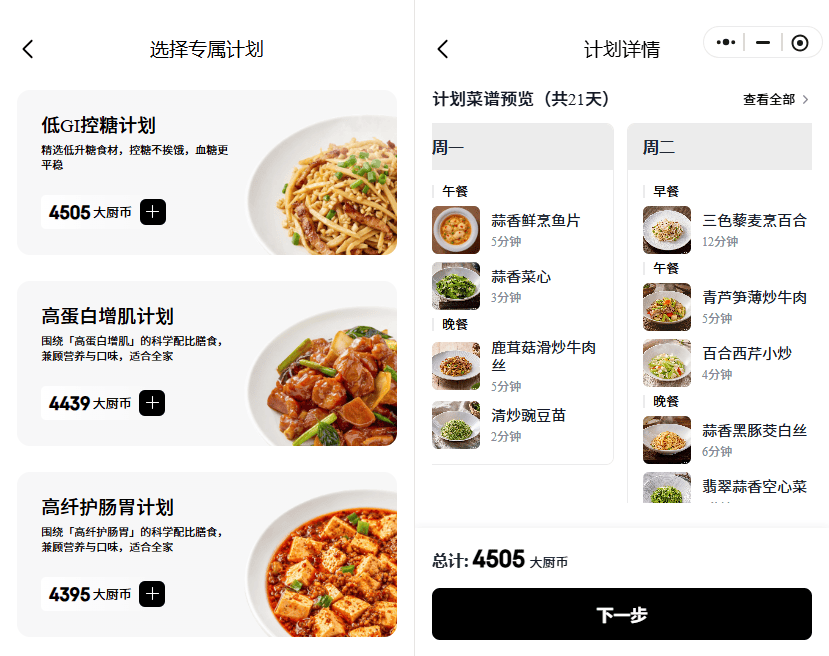
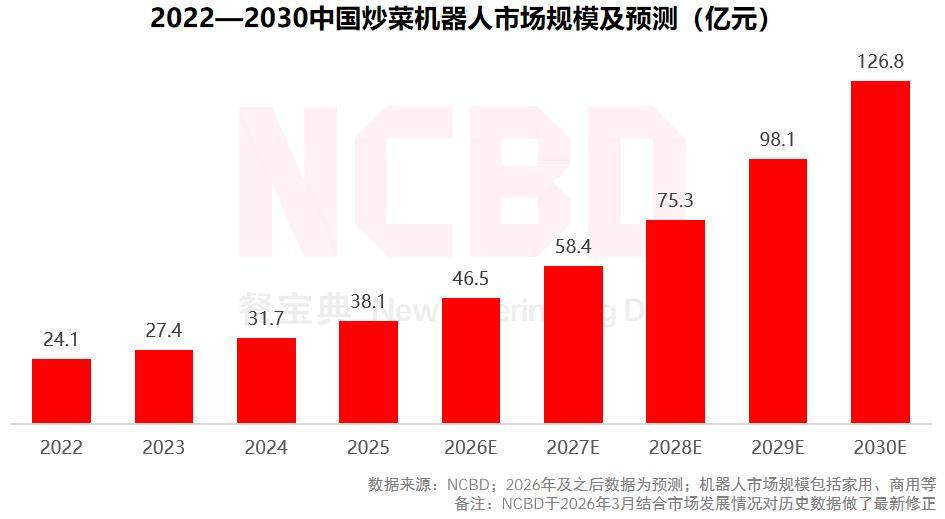
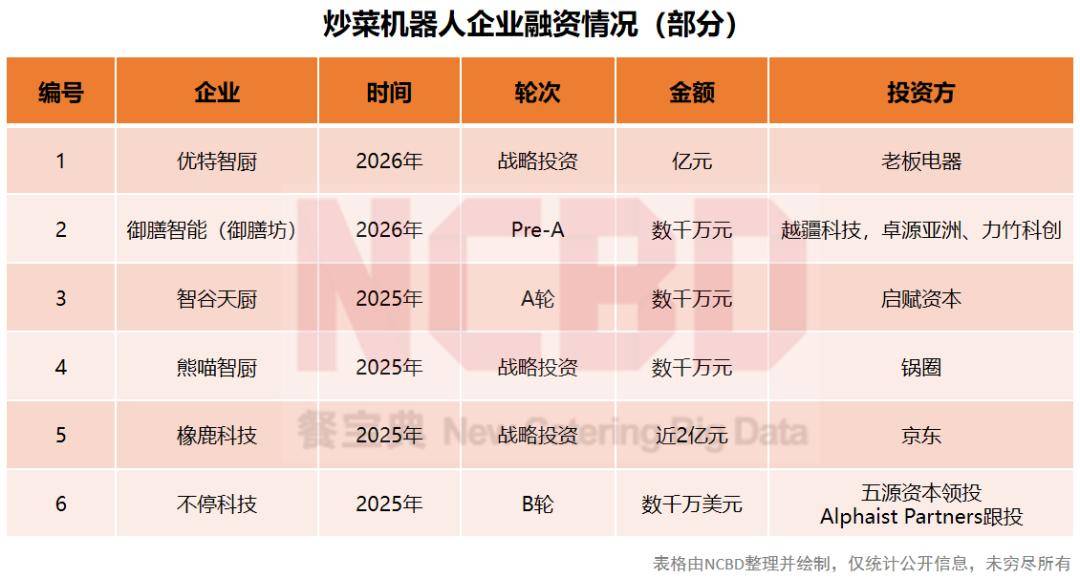
9月16日,京东正式发布全新业务“七鲜大厨(CheFresh)”。这是一套面向家庭厨房的“炒菜机器人+净菜订阅”方案:用户上传健康资料后获得定制化膳食方案,京东配送净菜盒,用户以配套机器人扫码自动烹饪。首发价19888元起,含1.5万元大厨币,可兑换约74天营养净菜配送,相当于一日三餐价格200元左右。 这是京东在餐饮赛道的第三次落子——从外卖到七鲜小厨,再到七鲜大厨。 京东2026年二季度财报显示,含外卖在内的新业务板块经营亏损98.54亿元,较去年同期的147.77亿元收窄约49亿元;自营快餐门店七鲜小厨“持续测试多种门店模型,尚未跑出明确结论”。而家用炒菜机器人这条赛道此前从无规模化盈利先例:2025年中国炒菜机器人市场规模38.1亿元,商用收入占比94.6%,家用仅5.4%,添可、纯米、饭来等品牌已先后收缩或退出。 01京东在餐饮上的三层布局2025年2月,京东上线外卖业务,创始人刘强东亲自参与配送体验。一年下来,新业务经营亏损466.4亿元,是2024年28.7亿元的约16倍。2025年6月日单量峰值2500万单、份额31%;补贴退坡后订单量和份额持续回落,到2026年2月已跌至约800万单、份额7%。 2025年7月,京东推出自营快餐门店“七鲜小厨”,定位15元左右的现炒盖饭,以炒菜机器人替代厨师。截至2026年7月,七鲜小厨全国开出103家门店,累计售出1200万份餐品,折合平均单店日均销售319份,与官方“开业3个月后日均500单”的口径存在差距。一位接近该业务的人士称,门店模型仍在测试,组织层面也有变动。 价格带本身是硬约束。一位餐饮业人士指出,15元价格带毛利太薄,对单量要求极高,很难覆盖房租和人力成本。京东与中粮、正大等头部供应商直采,将食材成本压缩至行业平均的70%左右,按行业通用估算可压到8元上下,但房租、人力、机器人折旧和冷链物流仍需自行承担。 以日均500单、客单价15元测算:月营收约22.5万元,扣除食材成本约12万元,毛利约10.5万元;再扣去一线城市底商月租2至5万元、1至2人月人力成本1.5至2万元,利润空间极其有限。加盟商层面,京东享有门店95%流水,合伙人拿5%分成并需先覆盖自身成本,而官方回报目标要求标准店日均销售额达1.4万至3.9万元,与上述单店营收测算同样存在差距。 七鲜大厨则转向另一端:瞄准中产、高净值家庭,定位“新一代AI健康执行系统”,直接向C端收费。七鲜小厨用15元探索低价端,七鲜大厨用近2万元探索高价端,但核心问题相同——用户是否愿意为“机器炒菜”持续付费。 京东财报并未单独披露七鲜小厨财务数据,它被归入“新业务”板块,与外卖、京喜、Joybuy合并统计。该板块二季度收入72.6亿元,同比下降47.6%;经营亏损98.54亿元,较去年同期收窄约49亿元。 京东CEO许冉、CFO单甦在业绩会上表示,外卖二季度同比减亏超50%,是新业务板块亏损收窄的主要驱动力;但单甦同时表示“Joybuy和京喜的战略投入也均按计划推进”——外卖减亏释放出的财务空间,还需腾挪去补贴海外和下沉市场,七鲜小厨与七鲜大厨能分到多少资源,仍是未知数。 02京东入股炒菜机器人头部企业七鲜小厨与七鲜大厨的核心设备都是炒菜机器人,但商用与家用市场的收入结构差异明显。NCBD餐宝典数据显示,2025年中国炒菜机器人市场规模38.1亿元,同比增速超20%,商用收入占比94.6%,家用仅5.4%。 商用市场的逻辑是成本收益可计算:餐饮企业人力成本占营收均值22.2%,仅次于原料成本;一台商用炒菜机器人可替代1.5至2名厨师,配备后门店人效和出餐效率提高2至3倍,单店配备3台的回本周期约8.4个月。回本周期一旦低于12个月,连锁餐饮的采购决策便从试点转向批量配置:小菜园已有近300家门店引入炒菜机器人,计划投入1亿元采购2000台;乡村基关闭中央厨房,转向人工与机器人协同现炒。 目前橡鹿机器人、厨纪(拓邦股份旗下)、优特智厨三家合计占约30%市场份额,其中橡鹿科技月出货量稳定在1000台左右,在非团餐商用市场占有率达60%至70%,合作品牌覆盖超意兴、嘉和一品等。 橡鹿的大股东之一正是京东:2023年底,京东首次向橡鹿注资数千万元;2024年7月,又追加近2亿元投资。京东打造七鲜小厨、进军外卖供应链,所入股的橡鹿正是其一张重要底牌。 不过商用市场也有隐忧。北京炒菜机器人研究院秘书长尹玲指出,全自动设备造价高昂,半自动设备仍需人工完成配菜、投料、清洁等工序,尚无法实现全无人化,“是否真能帮助企业降本增效,还需根据自身情况评估”——七鲜小厨“测试多种门店模型,尚未跑出明确结论”,从侧面印证了这一判断。 家用市场则呈现不同面貌。添可曾以约35%市占率领先,但2025年已全面转向商用,食万系列不再推出新的家用型号;纯米QCOOKER圈厨“全智动多功能料理机器人”曾14天众筹512万元,如今主流电商平台已无官方购买渠道;饭来M1随配套净菜业务下线,产品也已从国内主流销售渠道下架。 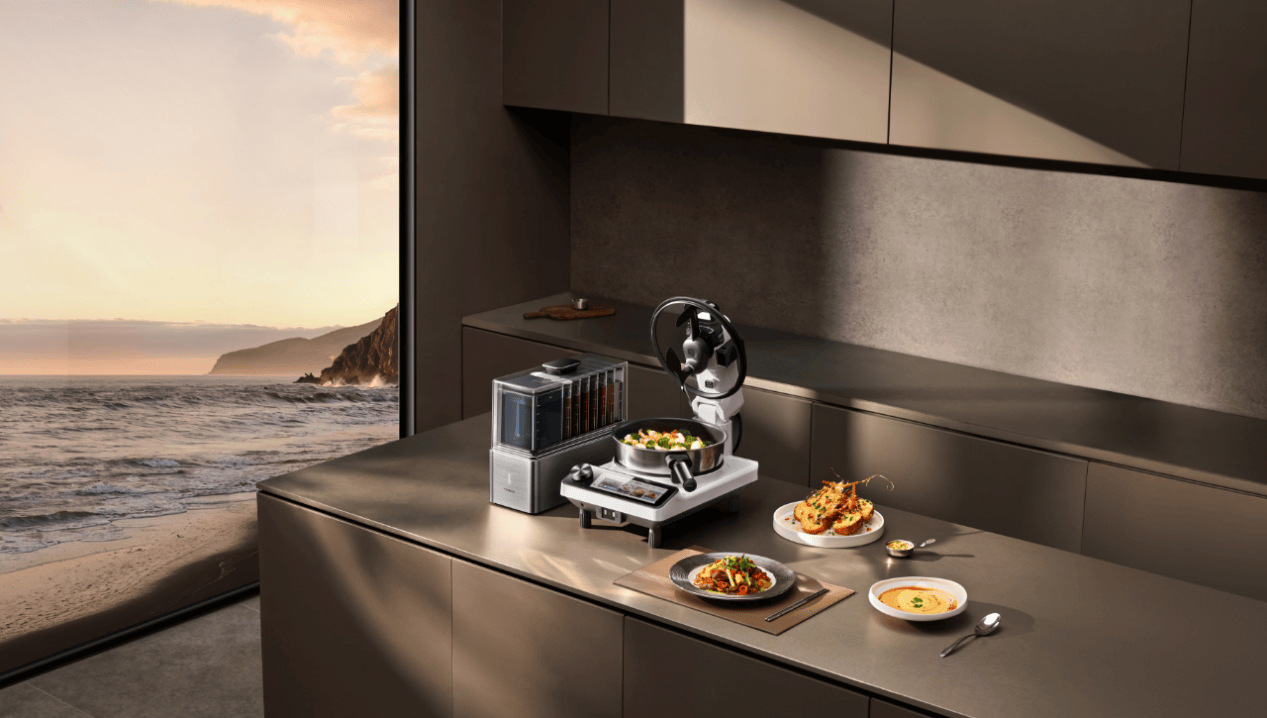 添可 食万天工 家用炒菜机器人 价格是另一道门槛:2025年1至8月,京东平台1074元以下价位段贡献了炒菜机61.8%的销量,而真正能覆盖投料、调味、自动清洁全链路功能的产品,终端售价普遍突破万元。NIQ GfK研究负责人王宏吉指出,相比空气炸锅低门槛、低成本、多功能的属性,炒菜机存在价格偏高、菜式适配不足、清洁繁琐三大短板。 与七鲜大厨模式相近的美国Tovala,用了近十年才验证“硬件不赚钱、订阅才是核心”的可行性,其间一度融资破裂、濒临倒闭;饭来在国内走过类似的路,已经折戟。尹玲判断,“2026年将成为炒菜机器人规模化落地的爆发元年”,但“家用市场仍处于培育初期,多数企业现仍以商用赛道为主”。 参考资料: [1]外卖大战一周年,京东学会了不再“All In”.界面新闻 [2]京东将推七鲜大厨订阅服务 首发价约2万元.观点网 [3]京东七鲜小厨官宣开放加盟,仍然需要讲述更多商家故事.刻度财经 [4]2026中国炒菜机器人行业发展白皮书.餐宝典 [5]专访北京炒菜机器人研究院秘书长尹玲:炒菜机器人打开中式烹饪新格局.证券日报 撰文 | 意欢 编辑 | 钱琪瑶、北塱
|  沪公网安备 31010702007642号 )


 发表于 2026-10-12 16:28


 赌的是家周围的小餐馆全部死绝了是吧一天200